Alszár: pomoc w zrozumieniu kredytu, zanim go podpiszesz
Alszár zajmuje się tematem pożyczania pieniędzy w Polsce: kredytami gotówkowymi, hipotecznymi, ratami, historią w BIK oraz porównywaniem kosztów. Zajmujemy się pytaniami, które ludzie zadają najczęściej: ile to naprawdę kosztuje i co z tego wynika dla domowego budżetu.
Czym się zajmujemy
Oferta kredytowa jest zapisana językiem, który łatwo przeoczyć: oprocentowanie nominalne, prowizja, ubezpieczenie dołączone do umowy, marża, wskaźnik referencyjny. Każdy z tych elementów wpływa na to, ile oddasz w sumie, a w ulotce reklamowej widać zwykle tylko jeden z nich.
Dlatego nasza praca polega na rozkładaniu ofert na części. Patrzymy na kwotę, okres spłaty, rodzaj rat, koszty dodatkowe i na to, jak wszystko zostało ujęte w RRSO. Dopiero z takiego zestawienia da się powiedzieć, która oferta jest tańsza, a która tylko wygląda na tańszą.
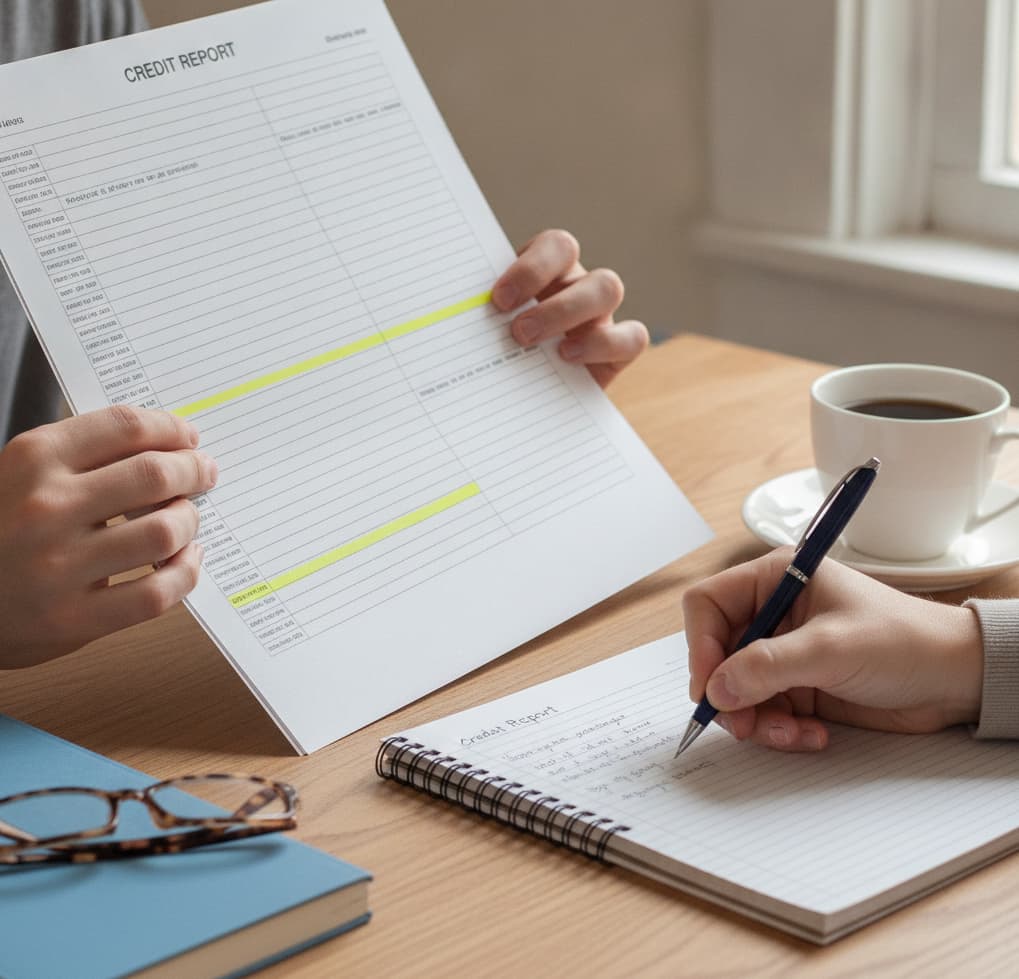
Raport z BIK czytany z ołówkiem w ręku: każda pozycja ma swoje znaczenie.
Dla kogo to jest
Pierwszy kredyt
Dla osób, które nigdy nie zaciągały zobowiązania i chcą wiedzieć, co oznaczają pojęcia z umowy, zanim zaczną zbierać oferty.
Duża decyzja
Dla tych, którzy rozważają mieszkanie lub dom na kredyt i potrzebują uporządkować, co składa się na miesięczną ratę oraz na całkowity koszt zobowiązania.
Już ze zobowiązaniami
Dla klientów, którzy mają kilka rat, kartę lub limit w koncie i chcą ocenić, jak to wygląda w historii kredytowej oraz czy nowa oferta ma sens.
Jak podchodzimy do pracy
Zaczynamy od pytania, nie od oferty. Zanim cokolwiek zestawimy, chcemy wiedzieć, na co potrzebne są pieniądze, w jakim czasie chcesz je spłacić i jaką ratę jesteś w stanie utrzymać także wtedy, gdy wydatki w domu wzrosną.
Liczby traktujemy dosłownie. Jeżeli rata wygląda atrakcyjnie, ale okres jest dwa razy dłuższy, mówimy o tym wprost. Jeżeli kredyt z niższym oprocentowaniem ma wysoką prowizję, pokazujemy, jak to wpływa na RRSO. Nie dopisujemy do tego ocen ani zachęt, tylko wyliczenia.
Przy kredycie hipotecznym liczy się każda pozycja w dokumentach, nie tylko rata.
Na czym nam zależy na każdym etapie
- Jasne pytanie. Im dokładniej opiszesz, czego potrzebujesz, tym trafniej da się odpowiedzieć. Nie trzeba używać fachowych słów, wystarczy opisać sytuację.
- Pełny koszt, nie jego fragment. Oprocentowanie, prowizja, ubezpieczenie, opłaty za obsługę: wszystko liczymy razem, bo to ich suma decyduje o tym, ile faktycznie zapłacisz.
- Historia kredytowa bez tajemnic. Wyjaśniamy, co widać w BIK, jak długo wpisy tam pozostają i które zachowania wpływają na ocenę wiarygodności.
- Spokojne tempo. Kredyt to zobowiązanie na lata. Nie poganiamy z decyzją i nie budujemy presji czasu.
- Prosty język. Jeśli czegoś nie da się wyjaśnić w kilku zdaniach, rozbijamy to na krótsze fragmenty i przykłady.
Czego się spodziewać po wysłaniu zapytania
Zapytanie przez formularz trafia do przeczytania w całości. Odpowiedź przychodzi na podany adres e-mail i dotyczy tego, o co pytasz, a nie ogólnego szablonu. Jeśli czegoś w opisie brakuje, na przykład okresu spłaty albo rodzaju rat, wrócimy z pytaniem uzupełniającym.
Odpowiedź ma formę wyjaśnienia: co oznaczają liczby, na co zwrócić uwagę w umowie i jakie pytania warto zadać instytucji, która udziela finansowania.
Warto mieć pod ręką kilka informacji: planowaną kwotę, okres, orientacyjne miesięczne wpływy i wydatki oraz to, czy masz już inne zobowiązania. Nie musisz podawać numerów rachunków ani danych dostępowych i prosimy, żeby tego nie robić.
Alszár nie udziela pożyczek, nie pośredniczy w ich zawieraniu i nie podejmuje decyzji kredytowych. To banki i instytucje finansowe oceniają zdolność kredytową. My pomagamy zrozumieć warunki, zanim je zaakceptujesz.
Najczęstsze pytania
Czy Alszár udziela kredytów?
Nie. Alszár wyjaśnia, porównuje i porządkuje informacje. Umowę kredytową zawierasz bezpośrednio z bankiem lub inną instytucją, którą sam wybierzesz.
Dlaczego RRSO jest ważniejsze od samego oprocentowania?
Oprocentowanie pokazuje tylko koszt odsetek. RRSO uwzględnia też prowizje i część opłat dodatkowych, więc pozwala porównać oferty o różnej konstrukcji. Dwie oferty z tym samym oprocentowaniem mogą mieć zupełnie różne RRSO.
Czy sprawdzenie historii w BIK szkodzi?
Własny wgląd w raport nie jest tym samym, co zapytanie banku o Twoją zdolność. Zanim cokolwiek zrobisz, możemy wyjaśnić, czym się te sytuacje różnią i co widać w raporcie po każdej z nich.
Czy muszę mieć gotową ofertę banku, żeby napisać?
Nie. Możesz zacząć od pytania ogólnego, na przykład czym różnią się raty równe od malejących, albo od konkretnej oferty, którą chcesz przeanalizować. Obie drogi są w porządku.
Jak długo czeka się na odpowiedź?
Zależy od tego, jak złożone jest pytanie i czy potrzebne są dodatkowe informacje. Odpowiedź przychodzi e-mailem na adres podany w formularzu.
Co jeśli moja sytuacja jest nietypowa?
Opisz ją w wiadomości tak, jak jest. Zmienne dochody, wcześniejsze opóźnienia w spłatach czy kilka równoległych zobowiązań to zwyczajne tematy i da się o nich rzeczowo porozmawiać.
Masz pytanie o kredyt, raty albo BIK?
Opisz krótko, czego potrzebujesz, a odpowiedź przyjdzie na Twój adres e-mail. Szczegółowy zakres tematów znajdziesz też w opisie usług.
Wyślij zapytanie